
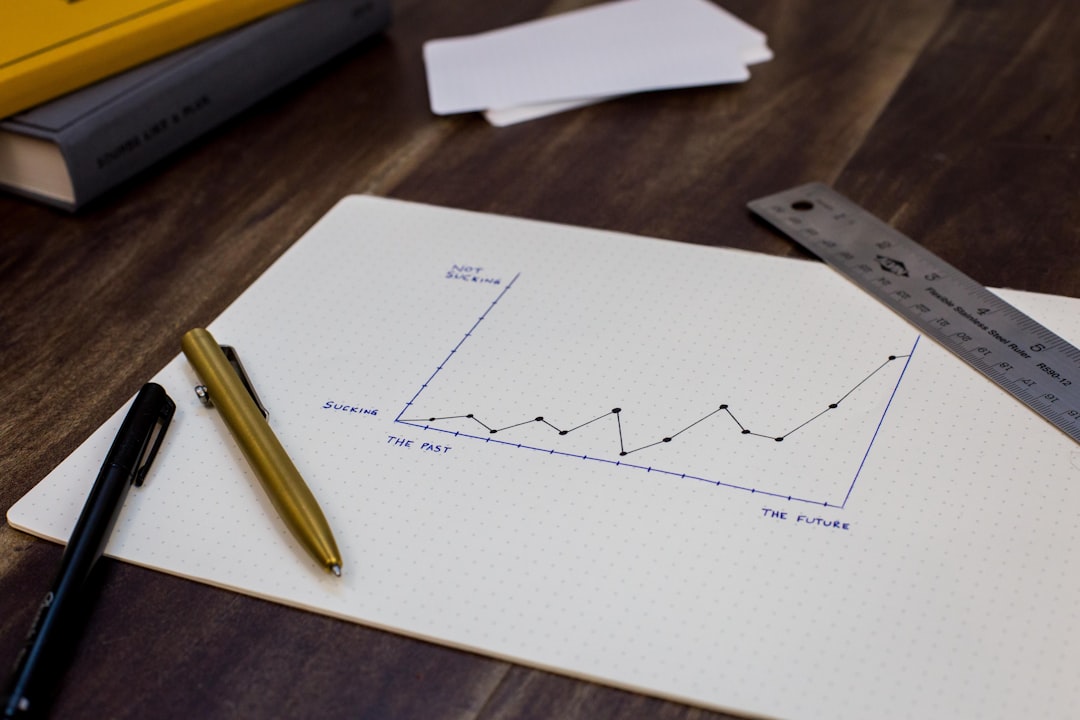
Mașina s-a stricat la zece zile după ce ai trecut în caiet «luna asta ne ajung». Reparația costă mai mult decât ai crezut, iar ceea ce părea un plan solid se desface ca un pulover cu o ață trasă. Primul gând al multor oameni este fie să tacă și să se descurce singuri, fie să dea vina pe cineva. Amândouă variantele strică mai mult decât factura. Dacă ești genul care nu crede în planuri frumoase și vrea ceva ce poate fi verificat pe loc, pașii de mai jos sunt făcuți pentru tine. Nu ai nevoie de aplicații, de foi de calcul sofisticate sau de un curs: ajung un caiet, un pix și jumătate de oră de liniște.
Pasul unu: oprește-te înainte să ajustezi
Reflexul este să tai imediat de peste tot. Renunți la ieșiri, amâni o plată, tragi de o factură. Uneori e inevitabil, dar nu înainte să vezi întregul tablou. Primul pas este să te oprești o seară și să scrii, pe o singură pagină, ce a intrat luna aceasta și ce a ieșit, indiferent cât de nesemnificativă pare cheltuiala.
Sceptic cum ești, probabil că vrei dovezi, nu promisiuni. Atunci folosește extrasul de cont și bonurile din portofel, nu memoria. Memoria ne păcălește aproape mereu: ne amintim marile cheltuieli și uităm micile ieșiri repetate, cafelele, abonamentele uitate, comisioanele. Nu e nevoie să judeci nimic acum, doar să numeri.
Merită să faci exercițiul pe cel puțin trei luni, nu pe una. O lună are mereu ceva ieșit din tipar: o aniversare, o reducere la care n-ai rezistat, o asigurare plătită anual. Când pui lunile una lângă alta, vezi ce se repetă și ce a fost doar întâmplare. Cele repetate sunt cele care îți controlează cu adevărat bugetul, chiar dacă par mici.
Un truc simplu este să folosești două culori de pix. Cu albastru scrii ce ai plătit pentru că trebuia, iar cu roșu ce ai plătit pentru că ți-a venit pe moment. Nu trage concluzii morale din roșu; doar privește cât loc ocupă pe pagină. Cifra e mai convingătoare decât orice discurs și nu cere nimănui să creadă pe cuvânt.
La final, desparte lucrurile în trei grupe: cele fixe (chirie, rate, utilități), cele necesare, dar variabile (mâncare, transport), și cele care puteau lipsi. Chiar dacă cifrele te jenează puțin, să le vezi pe hârtie este deja o formă de control. Nu cheltuiești mai puțin doar pentru că ai scris, dar nu mai ești surprins de propriul portofel.
Pasul doi: vorbește despre bani cu omul de lângă tine
Aici apare partea grea. Dacă împarți bugetul cu un partener, o cheltuială neprevăzută poate declanșa o ceartă mai veche, despre cine cheltuiește mai mult sau cine a spus «nu e nevoie» la timp. Se întâmplă în multe case, iar soluția nu e să eviți subiectul, ci să-l aduci într-un moment liniștit, nu în mijlocul unei dispute.
Pentru cine nu știe cum să înceapă, există explicații practice despre discuțiile despre bani în cuplu, scrise fără morală și fără rețete magice. Ne-a plăcut cum pornesc de la ideea că banii sunt, mai mult decât cifre, un limbaj al priorităților. Dacă cineva vrea să economisească pentru o vacanță, iar altcineva pentru siguranță, nu se contrazic, doar vorbesc despre lucruri diferite.
Alege o oră în care nimeni nu e obosit. Spune de la început ce vrei: nu un verdict, ci o imagine comună. Aduce fiecare lista lui, apoi le puneți una lângă alta. Dacă apare o diferență mare, nu o rezolvați în aceeași seară; notați-o și reveniți peste câteva zile. Un compromis ia timp.
Se poate întâmpla ca celălalt să fie la fel de sceptic ca tine, dar față de altceva: față de ideea că ar trebui să-și justifice fiecare leu. Atunci ajută să stabiliți o sumă personală pentru fiecare, la care nu cere nimeni socoteală. Un buzunar mic, liber de reproșuri, scade tensiunea din discuțiile mari și lasă loc pentru cele serioase.
Dacă discuția se aprinde, spune-o frumos: «Oprim aici și revenim mâine, la o oră mai liniștită». Nu e o înfrângere, ci o regulă de joc pe care o stabiliți de la început. O jumătate de oră de pauză valorează mai mult decât o seară de vorbe spuse în pripă. Importantul este să revii, nu să lași tăcerea să facă din subiect un tabu.
Pasul trei: rezolvă mai întâi ce arde
După ce ați văzut tabloul, apare o întrebare practică: ce plătim primul? Principiul general, valabil în aproape orice casă, este că nevoile de bază vin înaintea tuturor celorlalte. Locuința, mâncarea, transportul necesar pentru muncă și facturile care atrag penalizări trec în față. Restul poate aștepta sau poate fi redus pentru o perioadă.
Nu e un sfat financiar personalizat, doar un mod de a ordona gândurile. Dacă situația e complicată, de pildă ai datorii mai multe sau venituri care s-au schimbat brusc, merită să vorbești cu un specialist care îți poate vedea actele. Un text citit pe internet, oricât de bun, nu cunoaște contractele tale.
Ceea ce poți face singur este să nu amâni vestea cea proastă. Dacă nu poți plăti o rată la timp, contactezi furnizorul înainte de termen și întrebi ce variante există. Mulți oameni află că există o discuție posibilă, dar numai dacă începi tu. Tăcerea nu ajută pe nimeni.
Gândește-te și la ce poate fi renegociat, nu doar tăiat. Un abonament vechi, o poliță cu acoperiri de care nu mai ai nevoie, un tarif la internet care s-a scumpit pe tăcute: toate pot fi întrebate, comparate, schimbate. Nu mereu se obține ceva, dar întrebarea nu costă nimic, iar răspunsul îți arată dacă ai fost corect tratat de la început.
Iar dacă venitul tău a scăzut, nu mai compara cu luna trecută; compară cu realitatea de acum. Un buget făcut după amintiri vechi te va păcăli de fiecare dată. Mai bine unul mai strâns, dar adevărat, decât unul larg și imaginar. Scepticismul tău e util tocmai aici: îți cere dovezi, iar dovezile se află în cifrele reale.
Pasul patru: o rezervă mică, nu un vis mare
Scepticii au un mare avantaj: nu cred în planuri imposibile. Așa că nu propune un fond de urgență cât salariul pe jumătate de an, dacă nu poți. Începe cu o sumă pe care o poți pune deoparte fără să te doară: câteva zeci de lei la fiecare salariu, într-un loc separat, la care nu te atingi pentru cheltuieli obișnuite.
Obiceiul contează mai mult decât suma. Un om care pune deoparte puțin, dar regulat, își dă seama după câteva luni că neprevăzutul nu mai sună la fel de înfricoșător. Un cauciuc spart nu mai e catastrofă, iar o factură mai mare nu mai stă la baza unei certe.
Poți folosi pentru asta un plic, un cont separat sau chiar un borcan, dacă așa te simți mai în control. Nu contează forma, contează că banii aceia au un nume: «rezerva». Când o folosești, o reumpli cu prima ocazie, la fel cum umpli rezervorul după ce ai mers pe ultimii kilometri.
Se întâmplă ca, după două luni, cineva din casă să propună «să-l folosim și pentru ceva frumos». Ispita e normală. Un răspuns care a funcționat la alții este să împarți: o parte rămâne rezervă, o parte mică se poate transforma într-o ieșire planificată. Așa nu simți că ți-ai pus viața pe pauză, iar rezerva nu ajunge să fie văzută ca o pedeapsă.
Mai e un detaliu practic: păstrează banii de rezervă într-un loc la care ajungi în câteva zile, nu în câteva minute. Dificultatea mică te ferește de cheltuielile făcute din impuls, dar nu te blochează dacă apare cu adevărat o urgență.
Pasul cinci: verifică după o lună, nu după un an
Un plan nu e bun doar pentru că arată frumos pe hârtie. Se verifică în fiecare lună, scurt, cu aceleași trei grupe de cheltuieli. Compari ce ai scris cu ce s-a întâmplat și notezi diferențele, fără să-ți pui întrebări despre tine. De cele mai multe ori vei vedea că o categorie a fost subestimată, nu că ai greșit tu ca om.
Spre deosebire de cei care mizează pe entuziasm, tu ai avantajul că verifici. Dacă un pas nu a mers, îl schimbi, nu renunți la tot. Un plan ajustat de trei ori e un plan care funcționează, nu unul care a eșuat.
Pentru mai multe explicații despre pensii, beneficii și educație financiară în familie, merită să răsfoiești periodic ghidulfinantelor.ro; fiecare material pornește de la mecanisme, nu de la îndemnuri, iar asta e un lucru pe care scepticii îl apreciază.
Ce faci în seara asta
Nu trebuie să rezolvi nimic acum. Ia un caiet, scrie trei coloane și completează ce îți vine în minte pentru luna trecută. Mâine, spune cuiva din casă că vrei să vorbiți zece minute despre bani, fără reproșuri.
Planul tău nu a murit, doar a fost întrerupt de realitate. Realitatea, la rândul ei, e un partener de discuție mai bun decât pare.


Conversația continuă