
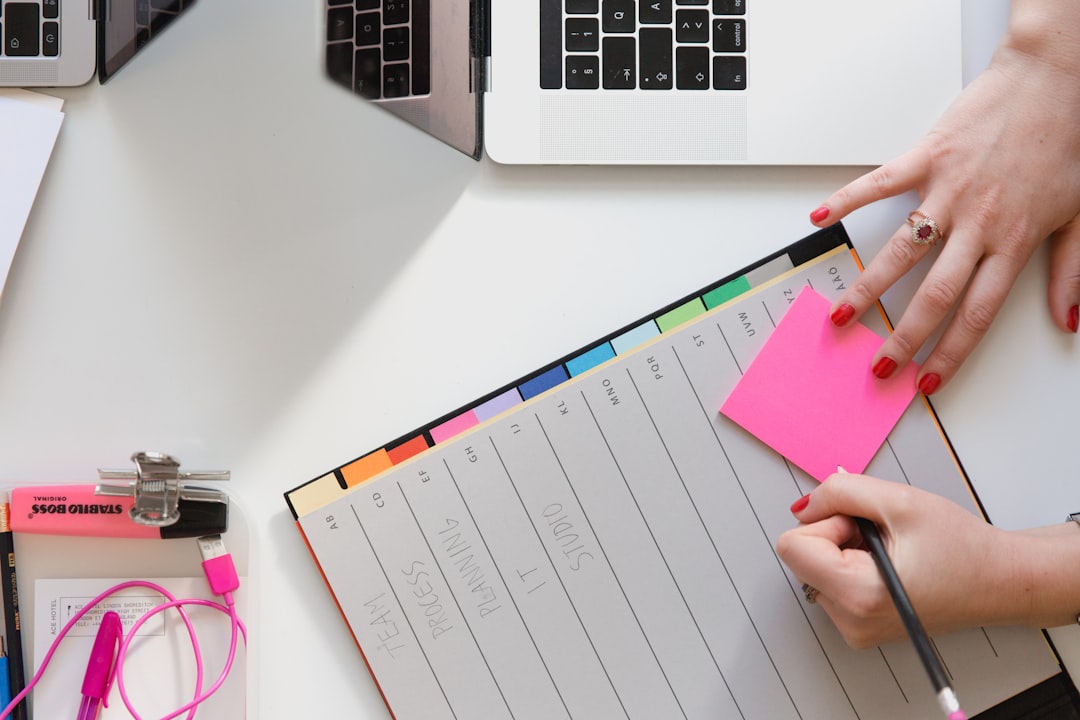
La sfârșitul lunii, mulți oameni se uită în cont și se întreabă unde au dispărut banii. Nu au cumpărat nimic scump, nu au făcut excursii, nu au schimbat mașina. Doar cafele, abonamente, comenzi de mâncare, o reducere ici, un cadou colo. Dacă ți se pare cunoscut, ai motive să nu te grăbești spre investiții. Un om care nu știe pe ce își cheltuiește banii nu are cum să decidă câți îi poate lăsa liniștit deoparte pe ani. Povestea investițiilor începe, de fapt, în bucătărie, cu un plic de bonuri și o foaie de hârtie.
De ce bugetul vine înaintea oricărui instrument
Instrumentele financiare sunt interesante și te atrag prin povești, grafice și promisiuni. Dar toate au nevoie de un lucru banal: o sumă care să rămână neatinsă. Dacă nu o ai, orice plan de investiții se oprește în prima lună dificilă, când trebuie să vinzi ca să plătești o factură. Bugetul este fundația, iar cine sare peste fundație construiește cu teamă.
Imaginează-ți un pom fructifer. Nu pui fructe pe ramuri, ci îngrijești rădăcinile. Bugetul e partea ascunsă a pomului: nu se vede, nu se laudă pe rețelele sociale, dar de el depinde tot ce urmează. Fără el, entuziasmul de la început se stinge cu primul cost neașteptat, iar investitorul se supără pe piață, deși problema era mai aproape.
O introducere simplă în ideile de bază găsești aici, unde subiectele sunt explicate pentru oameni care abia încep și vor să înțeleagă termenii fără să se piardă în jargon. Merită parcurs în paralel cu exercițiul de buget, ca să vezi cum se leagă teoria cu realitatea ta.
Mai e un motiv practic: investițiile au costuri și fluctuații, iar tu trebuie să rămâi calm când apar. Calmul vine din siguranța că facturile sunt acoperite. Cine investește cu banii de chirie în mână simte fiecare scădere ca pe o amenințare personală, iar deciziile luate în panică sunt rar cele mai bune.
Cum arată o lună reală, fără retușuri
Începe cu ultimele trei luni. Deschide extrasele de cont, notează veniturile și împarte cheltuielile în trei categorii mari: obligatorii, cum ar fi chiria, ratele, utilitățile și mâncarea de bază, apoi cele variabile, ca transport, haine, ieșiri, și în sfârșit cele ocazionale, de pildă cadouri, reparații, vacanțe. Nu e nevoie de program special, ajunge o foaie împărțită în coloane.
Primul rezultat de obicei surprinde. Cheltuielile mici, care nu ți se par importante, se adună. Un abonament uitat, o aplicație de livrare folosită prea des, un obicei zilnic de cafea la pachet. Nu trebuie să renunți la ele, dar e util să le vezi. Uneori o singură linie din tabel acoperă o treime din ceea ce credeai că nu poți economisi.
Fii blând cu tine în acest exercițiu. Scopul nu e să te pedepsești, ci să cunoști realitatea. Dacă te simți vinovat, vei evita să te uiți din nou, iar un buget evitat nu servește la nimic. Privește cifrele ca pe o hartă: nu o judeci, o folosești ca să știi pe unde mergi.
Dacă ai venituri neregulate, de exemplu lucrezi independent sau primești comisioane, fă media pe șase luni, nu pe cea mai bună lună. Luna cu un venit mare nu trebuie să devină standardul tău. Pune-l pe cel mai prudent calcul și tratează sumele peste medie ca pe o surpriză plăcută, care merge direct în fondul de siguranță.
Fondul de siguranță, prietenul discret
Înainte de orice investiție, majoritatea specialiștilor în educație financiară recomandă un fond de urgență, adică o sumă pusă deoparte pentru situații neprevăzute, într-un loc ușor accesibil. Nu e o investiție, e o plasă de siguranță. Mărimea ei diferă de la om la om, dar ideea comună este că ar trebui să acopere câteva luni de cheltuieli esențiale.
Gândește-te la o mașină care are roata de rezervă. Nu o folosești zilnic, nu o admiri, dar în ziua în care ai nevoie de ea, o prețuiești mai mult decât orice accesoriu. La fel funcționează fondul de siguranță: te protejează de nevoia de a vinde investiții la un moment nepotrivit sau de a te împrumuta cu dobândă mare.
Construiește-l treptat, fără presiune. Poți vira automat, în ziua salariului, o sumă mică într-un cont separat, astfel încât să nu mai depindă de voința ta din fiecare lună. Chiar dacă pare puțin la început, obiceiul contează mai mult decât suma, iar după un an te vei bucura de el.
Unde ții fondul contează. Trebuie să fie un loc din care poți scoate banii repede, fără penalități, dar și suficient de departe de cardul de zi cu zi, ca să nu-l cheltuiești din impuls. Un cont separat, poate la altă bancă, e o soluție simplă. Dacă îți vine greu să alegi, cere sfatul unui consultant bancar fără să te grăbești.
Cât poți pune deoparte fără să te chinui
Nu există un procent valabil pentru toată lumea. Unii pot economisi o zecime din venit, alții mai mult, alții deloc într-o perioadă grea. Contează să alegi o sumă pe care o poți menține luni la rând fără să te simți sărac. Dacă ai nevoie de o regulă, începe cu o sumă mică și mărește-o treptat, când ți se pare ușor.
Un exemplu din viața de zi cu zi: cineva care cheltuia în fiecare săptămână bani pe comenzi de mâncare a decis să gătească acasă de două ori mai des. Nu a devenit chef, nu a renunțat la ieșiri, doar a mutat o parte din cheltuieli. Diferența a mers lunar într-un cont separat, fără durere, fără sacrificii dramatice.
Pentru a vedea cum se aranjează pașii într-o ordine logică, de la economisire la primele produse de investiții, ajută secțiunea Primii pași de pe investitiilive.eu, unde noțiunile sunt luate pe rând, de la cele mai simple. E util să parcurgi materialele după ce ți-ai făcut bugetul, nu înainte.
Nu uita de datorii. Un credit cu dobândă mare costă, de obicei, mai mult decât ar aduce o investiție prudentă, așa că rambursarea lui devine o formă de economisire. Discută cu banca despre posibilitatea de a plăti mai repede și compară costurile. Uneori cea mai bună mutare financiară este simplu să scazi o povară, nu să cauți un randament.
Investițiile vin la urmă, dar vin mai liniștite
După ce ai bugetul, fondul de siguranță și o sumă lunară clară, poți începe să te uiți la instrumente. Nu trebuie să te grăbești. Un consilier autorizat sau o documentare serioasă te ajută să înțelegi costurile, riscurile și durata la care te angajezi. O investiție care corespunde obiectivelor tale e mai valoroasă decât una la modă.
Întreabă-te de ce investești: pentru o pensie mai relaxată, pentru un avans la o locuință, pentru o rezervă de familie. Fiecare obiectiv are un orizont diferit, iar orizontul schimbă alegerea. Banii de care vei avea nevoie peste doi ani nu se tratează ca banii pentru peste douăzeci. Dacă nu ai un scop, simplul entuziasm nu e un plan.
Mai e un lucru care ajută: începe cu sume pe care ți-ar fi suportabil să le vezi scăzând temporar. În primii ani înveți mai mult din reacțiile tale decât din orice carte. Cum te simți când valoarea coboară? Ce faci? Aceste răspunsuri sunt valoroase, iar costul lor e mai mic când sumele sunt mici.
Obiceiurile mici care țin totul în picioare
Revizuiește bugetul o dată pe lună, într-o seară liniștită, cu o ceașcă de ceai. Zece sau cincisprezece minute sunt de ajuns dacă ai notițe la zi. Verifică dacă s-a schimbat ceva: un cost nou, un venit în plus, un obiectiv atins. Un buget care nu se actualizează devine un document decorativ, uitat într-un sertar.
Vorbește despre bani cu cei apropiați. Într-o familie, un plan financiar pe care îl cunosc toți adulții are mai multe șanse să reziste. Nu e vorba de control, ci de claritate: să știți ce vă doriți, ce amânați și ce sacrificați împreună. Discuțiile deschise, făcute fără reproșuri, scutesc de multe tensiuni.
Și, important, sărbătorește mici reușite. Prima lună în care ai pus deoparte suma plănuită, primul fond de siguranță de o lună, primul trimestru fără datorii noi. Banii sunt și emoții, iar recunoașterea progresului ține motivația vie atunci când drumul pare lung.
Un ultim truc: automatizează tot ce poți. Transferul către economii, plata facturilor recurente, virarea către o investiție regulată. Cu cât ai mai puține decizii de luat în fiecare lună, cu atât sunt mai mici șansele să le amâni sau să le uiți. Automatizarea nu înseamnă lipsa de control, înseamnă să ai grijă de ce contează înainte să apară tentațiile.
De unde pornești chiar de azi
Ia o foaie și scrie trei cifre: cât câștigi, cât cheltuiești pe lucrurile obligatorii, cât rămâne. Nu căuta perfecțiunea, ci o primă imagine onestă. Dacă diferența e mică sau negativă, nu te speria, e un punct de plecare ca oricare altul. Poți ajusta o singură categorie în luna aceasta și vezi ce se schimbă.
În weekend, deschide un cont separat pentru fondul de siguranță și programează un transfer automat, oricât de mic. Apoi alege un material introductiv despre investiții și citește-l fără grabă. Fiecare pas e mic, dar împreună formează un obicei, iar obiceiul, mai mult decât norocul sau intuiția, te duce la o relație sănătoasă cu banii.

Conversația continuă